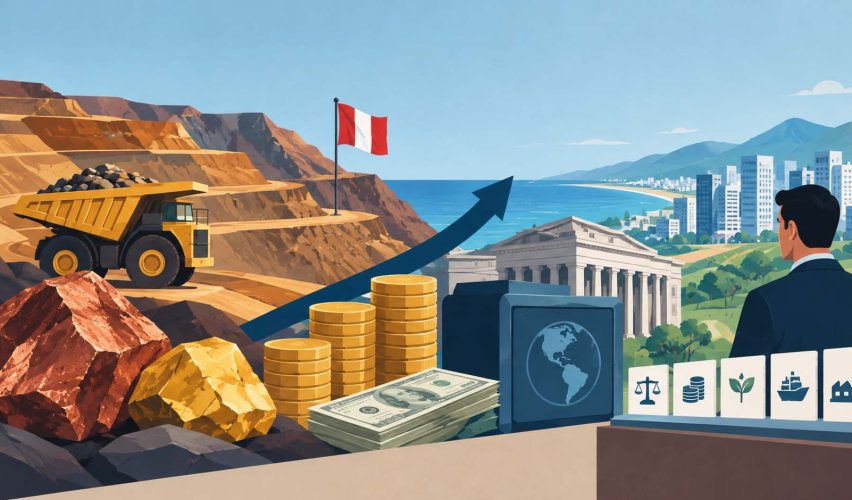
El superávit minero ya no cabe en la palabra «excepcional». La pregunta no es cuántos dólares entran, sino qué reglas deciden adónde van.
En seis meses de 2026 la minería peruana exportó US$ 42.221 millones: dos tercios de lo que vendió en todo 2025, un año que ya había sido récord. El superávit comercial de los últimos doce meses bordea los US$ 46.000 millones y el Banco Central proyecta cerrar el año cerca de US$ 49.000 millones, algo más del 12% del PBI. Son dólares, no toneladas, y los dólares tienen consecuencias sobre el precio del sol.
El tipo de cambio ya respondió. Pasó de S/ 3,76 a fines de 2024 a S/ 3,36 un año después, y hoy ronda S/ 3,35. Que no haya ido más lejos se explica, en buena parte, por el BCRP.
Cuando el Banco Central compra dólares, los paga con soles nuevos. Para que esos soles no inflen la liquidez ni los precios, los recoge de vuelta emitiendo certificados de depósito que pagan interés. Eso se llama esterilizar. En 2026 ha preferido un instrumento más discreto: los swaps cambiarios, contratos que equivalen a comprar dólares a futuro y que se liquidan por diferencias, sin mover reservas ni liquidez el día de la operación. El resultado son reservas por encima de US$ 100.000 millones, el 28% del PBI, y un sol que se aprecia despacio.
La cuestión de fondo es otra: ¿esta bonanza es transitoria o permanente? La respuesta depende del metal. El cobre responde a una demanda física de largo aliento (redes eléctricas, centros de datos) y a una oferta que tarda una década en abrir una mina. El oro depende de bancos centrales y de tasas de interés; ya cayó 22% desde su pico de enero. Chile, que convirtió esta pregunta en institución, acaba de responderla: su comité independiente de expertos elevó el precio de largo plazo del cobre a US$ 5,37 por libra, 22,6% más que el año anterior. Con el metal cotizando entre US$ 6,5 y 6,7, cerca de un quinto del precio actual sigue siendo cíclico.
La distinción importa porque cada caso exige una conducta distinta. Ante un ingreso transitorio, se ahorra y se esteriliza hasta que pase. Ante uno permanente, resistir la apreciación es inútil y caro. Taiwán lo comprobó: contuvo su moneda durante años y en mayo de 2025 el ajuste llegó en una sola jornada, la mayor alza diaria desde 1988.
«El BCRP puede moderar la velocidad del ajuste, no su destino.»
La experiencia holandesa suele contarse mal. Holanda no aisló los ingresos del gas de Groningen: los incorporó al presupuesto y financió con ellos un Estado de bienestar generoso. Su propio Tribunal de Cuentas calculó en 2014 que la mayor parte de los € 265.000 millones recaudados no tiene destino identificable. Lo que la rescató fue el Acuerdo de Wassenaar de 1982, en el que sindicatos y empresarios aceptaron salarios por debajo de la productividad, y una consolidación fiscal posterior. La lección no es monetaria. Es presupuestal.
El Perú ya muestra el patrón clásico. En lo que va del año las exportaciones mineras crecen 56%; las agroexportaciones, 2,5%; las confecciones caen 7,6%. La demanda interna avanzó 7,4% en el segundo trimestre, con un PBI que creció 2,6%: el auge se desplaza a construcción, comercio y servicios, que no compiten con importaciones. Para un agroexportador con 60% de costos en soles, una apreciación de 10% puede llevarse la mitad del margen sin que cambie un solo precio internacional. El Niño extraordinario anunciado para el verano sumará un golpe de volumen.
El BCRP puede moderar la velocidad del ajuste, no su destino. El nivel de largo plazo lo decide, sobre todo, la política fiscal. La mitad del impuesto a la renta minero se transfiere como canon a gobiernos regionales y locales; cada sol de renta extraordinaria gastado dentro del país presiona la apreciación real, aunque el tipo de cambio nominal no se mueva. Tampoco corresponde pedirle al Banco Central que defienda una cotización para proteger márgenes privados: esa tarea no le toca.
La salida pasa por reglas, no por buenas intenciones:
• Un comité independiente que fije precios de referencia de largo plazo para cobre y oro, con criterio más conservador para el oro. El presupuesto solo podría gastar el ingreso correspondiente a esos precios.
• El excedente, a un fondo soberano invertido exclusivamente en el exterior, con aportes y retiros definidos por regla, no por porcentajes fijos ni por votación ad hoc. El proyecto en la Comisión de Economía va en esa dirección, pero necesita ese blindaje.
• Subcuentas de estabilización del canon, que liberen recursos en los años de precios bajos.
• Mayor margen de inversión en el exterior para las AFP, que recicla dólares por la vía privada sin costo para el BCRP.
• Una agenda de costos para los exportadores no mineros: logística, agua para riego y trámites con plazos ciertos.
El cobre probablemente cambió de nivel. Lo que no ha cambiado es la vieja tentación latinoamericana de gastar como permanente lo que llega como transitorio.
Lo permanente se deja fluir; lo transitorio se ahorra afuera.